 0886441407
При осчетоводяване
- Данък върху разходите / при източника - отделна статия ("Данък по ред") със сметките от формата, например Дт 606 / Кт 459/3. При ставка 0% статия няма. Удържаният данък по сметката на контрагента става перо в разчетите, обвързано с фактурата.
- Увеличение - без статия, само ред в регистъра; основанието е задължително.
Всичко се проверява наново при осчетоводяването - грешка в третирането спира документа. При разосчетоводяване статията и редът в регистъра падат.
Къде е регистърът
"01-Счетоводство" → "Годишно приключване" → годината → "Данъци и преобразувания". Достъпен е за модератора и отговорника "Счетоводство".
Филтър "от месец" / "до месец" в годината, по счетоводен месец; Excel и PDF.
Табовете
| Таб | Какво показва |
|---|---|
| Увеличения/Намаления | хронологията (дата, документ, сметка, основание, разлика - постоянна или временна, увеличение, намаление) и "Общо по основания" с нетното увеличение или намаление на финансовия резултат |
| Данъци върху разходите | хронологията (код, основа, ставка, данък, задължение към НАП), "Общо по кодове", "Начислен данък по сметки" |
| Данъци при източника | същото, с контрагента |
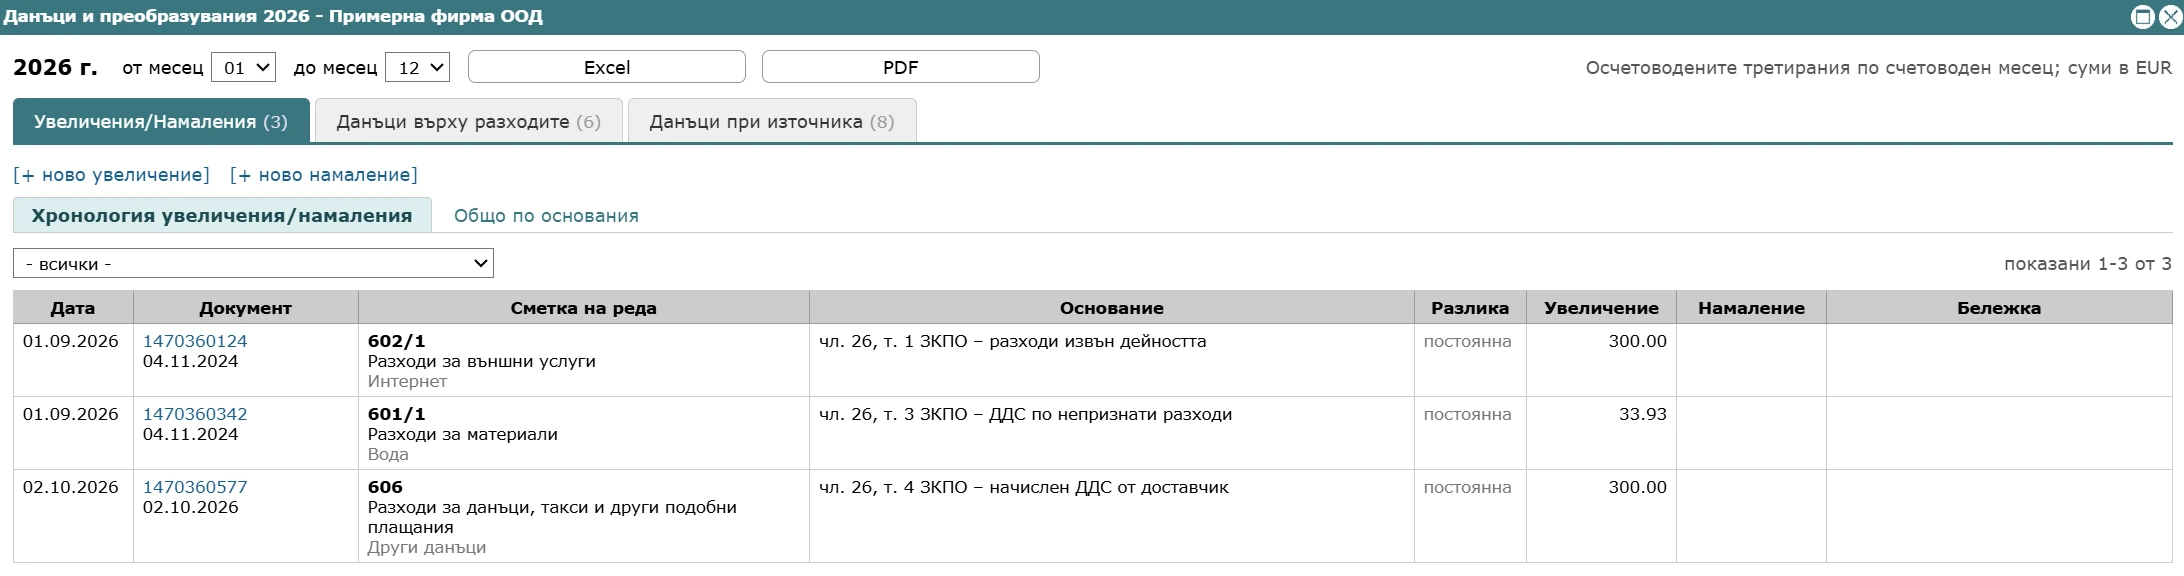
Ръчни корекции
"[+ ново увеличение]" и "[+ ново намаление]" добавят корекция, която не е свързана с ред: дата в годината (по подразбиране 31.12), основание (за намалението - 34 основания по ЗКПО), сума и бележка (до 100 знака). Корекциите не са статии и не се спират от заключен месец; редактират се и се трият от хронологията.
Данъчните амортизации
Данъчната амортизация не се осчетоводява - тя е план (справките "Амортизационен план (счетоводен и данъчен)" и "Дълготрайни активи по данъчни категории"). Разликата се въвежда като ръчни корекции: увеличение по чл. 54, ал. 2 (счетоводните амортизации) и намаление по чл. 54, ал. 1 (данъчните), а при отписване - чл. 66.
Регистърът е подготовка за годишната данъчна декларация - декларацията не се попълва автоматично.