 0886441407
Данъчните последици на един разход се отбелязват още при осчетоводяването му - на самия ред от контировката. Така в края на годината регистърът "Данъци и преобразувания" е готов. Системата нищо не решава сама - преценката е на счетоводителя.
Къде се задава
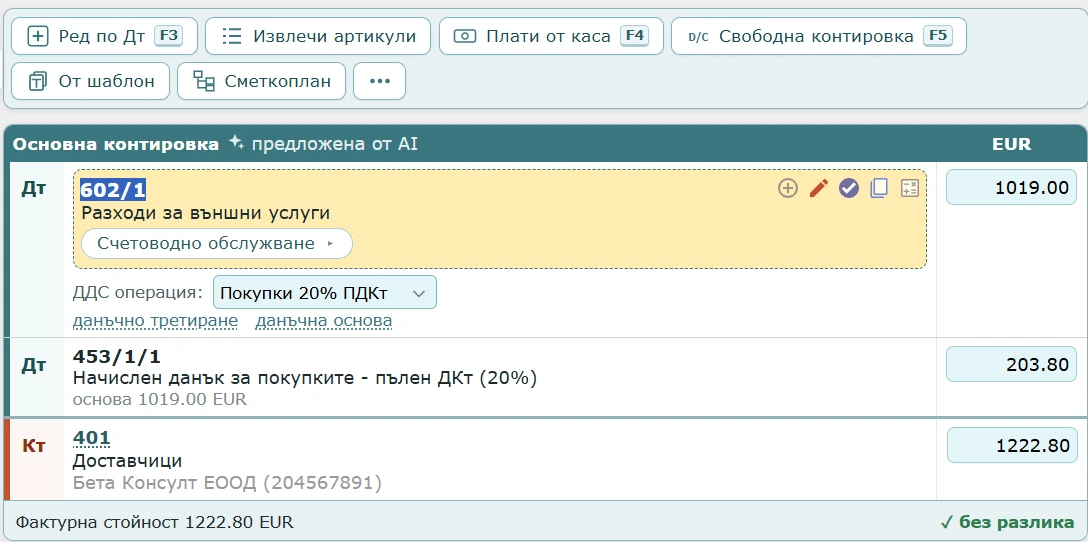
Линкът "данъчно третиране" (в свободните контировки и банките - "[данъчно третиране]") е под ред по Дт със сметка 122, 601-609, 613, 621, 629, 651, 652 или 691:
- в основната контировка на фактура в папка за покупки;
- във вътрешна и външна свободна контировка и в бързото контиране;
- на изходящ банков ред от вид "друго" със сметка за разход (без банковите такси и плащанията по фактура).
Отваря се формата "Данъчно третиране на ред". След записа под реда се вижда какво е зададено, например "увеличение на финансовия резултат X EUR (чл. 26, т. 1)".
Видовете
| Вид | Какво значи |
|---|---|
| Увеличение на финансовия резултат | разходът не се признава за данъчни цели; избира се основание по ЗКПО. Статия няма - само ред в регистъра |
| Начисляване на данък върху разходите | например данък върху представителните разходи 10%; създава статия |
| Начисляване на данък при източника | удържан данък; създава статия. При 122 е единственият вид |
Намаления на финансовия резултат на ред няма - те се въвеждат като ръчни корекции в регистъра.
По подразбиране нов запис е "Увеличение на финансовия резултат" с основание "чл. 26, т. 1 ЗКПО - разходи извън дейността" (от банков ред - данък върху разходите 600010).
Полетата
- Код (при данъците) - от номенклатурата на НАП, например "600010 - Данък върху представителните разходи, 10%", "600020 - Данък върху социалните разходи в натура, 10%", "600080 - Глоби, санкции ..." и 54 кода за данъка при източника. Ставката идва от кода и може да се поправи.
- Основа - по подразбиране сумата на реда; при увеличение се казва "Сума на увеличението".
- Сума на данъка - основа × ставка.
- Основание - при увеличение, едно от 44-те основания по ЗКПО (чл. 26, т. 1-13, чл. 28, чл. 54, ал. 2 - счетоводни амортизации и т.н.).
- Бележки - до 500 знака.
При данъка се вижда и "Статия за данъка" - по подразбиране Дт 606 / Кт 459/3 за данъка върху разходите и Дт контрагента / Кт 459/2 за данъка при източника. Сметките се сменят там.
Ако в свободната контировка данъкът вече е осчетоводен (ред по Кт 459/2 или 459/3), третирането само го записва в регистъра - без втора статия.
Промяна и махане
Формата се отваря от реда и се записва наново; в осчетоводен документ - след връщане в "1-неосчетоводен". "Махни данъчното третиране" го премахва. Ако смените сметката на реда с недопустима, третирането пада само.