 0886441407
Автокъща купува автомобил за 5 800.00 EUR и го продава за 8 000.00 EUR. ДДС по маржа се изчислява върху разликата от 2 200.00 EUR, а не върху цялата продажна цена. Данъкът е 366.67 EUR.
CONTROLISY Accounting проследява покупките и продажбите по стока и създава месечния протокол, счетоводните записи, редовете в дневника и два PDF файла. Ръководството показва настройките, действията и проверките преди приключването.
1Какво е режимът на облагане на маржа и кого засяга
Режимът (чл.143-151 ЗДДС и чл.88-94 ППЗДДС) се отнася до регистрирани по ЗДДС дилъри, които купуват за препродажба стоки втора употреба, произведения на изкуството, предмети за колекции и антикварни предмети. ДДС се определя по маржа, не по пълната продажна цена.
При посочените в закона условия режимът се прилага задължително за стока, придобита от:
- Физическо лице, което е данъчно незадължено лице.
- Регистрирано лице, чиято доставка е освободена по чл.50, ал.1 ЗДДС, или съответна освободена доставка в друга държава членка. Пример е автомобил, за който продавачът не е ползвал данъчен кредит.
- Нерегистрирано данъчно задължено лице, когато стоката е била негов дълготраен актив.
- Друг дилър, приложил режима на маржа при продажбата, в България или в друга държава от ЕС.
Покупките с ДДС по общия ред, ВОП от регистрирано лице в ЕС и вносът на употребявани стоки не влизат в този режим. При избор на общия ред за отделна доставка (чл.151 ЗДДС) стоката също не влиза в протокола за маржа.
За самата стока няма данъчен кредит (чл.147, ал.5 ЗДДС), а за наем, ремонт и транспорт се прилага общият ред. Счетоводителят преценява дали конкретната доставка отговаря на ЗДДС.
2Как се изчислява маржът
Маржът се определя за всяка стока поотделно. Отрицателният марж се приема за нула, не намалява положителните маржове на други стоки и не се пренася за следващ месец.
Покупната цена за маржа е платеното на доставчика, без ремонта, регистрацията и транспорта до дилъра, дори да са включени в стойността по 304. Продажната цена е всичко, получено от клиента, без търговските отстъпки.
При положителен марж и ставка 20% разликата включва ДДС:
- Марж = продажна цена - покупна цена
- ДДС = положителен марж × 20/120
- Данъчна основа = положителен марж - ДДС
Например при покупка за 5 800.00 EUR и продажба за 8 000.00 EUR маржът е 2 200.00 EUR, ДДС е 366.67 EUR, а данъчната основа е 1 833.33 EUR. При продажба за по-малко от покупната цена няма ДДС върху отрицателния марж.
Данъкът е изискуем в последния ден на месеца на продажбата (чл.144, ал.3 ЗДДС) и се начислява с месечен протокол.
3Какво трябва да подготвите в CONTROLISY Accounting
Фирмата трябва да използва CONTROLISY Accounting като счетоводен софтуер и да е регистрирана по ЗДДС. Функционалността за създаване на протокола е част от CONTROLISY Accounting и не работи при експортиране към външна счетоводна програма.
Отделен аналитичен елемент за всяка стока
Всяка стока в режим на маржа се води като отделен аналитичен елемент (АНЕЛ), тоест конкретна позиция в аналитичността на сметката, и е с количество точно 1. При автомобилите е удобно той да се идентифицира например с VIN в името. За всяка кола се използва един и същ АНЕЛ при покупката, продажбата и последващото изписване на себестойността.
Така се съпоставят покупната и продажната цена. Три автомобила в една фактура означава три реда с три отделни АНЕЛ-а и количество 1.
ДДС операциите
Във фирменото досие, папка 02-ДДС операции, трябва да са налични четирите операции, описани в следващия раздел. За новите фирми те се създават автоматично, а за вече работещите фирми са добавени от CONTROLISY. Не създавайте различни импровизирани операции за същия процес.
4Коя ДДС операция кога
Белегът за режима е Допълнителна операция по ДДС = 30 - Режим на облагане на маржа. Основната Операция по ДДС определя отразяването в дневника.
| ДДС операция | Категория | Кога се използва | Отразяване в дневника |
|---|---|---|---|
| "Покупка за марж - без данъчен документ" | Доставчик | Покупка по договор от физическо лице; от нерегистрирано лице, за което стоката е била дълготраен актив; от дилър по маржа в ЕС. | Не влиза в дневника за покупки. |
| "Покупка за марж - фактура без ДДС" | Доставчик | Фактура без ДДС от български дилър по маржа; освободена доставка по чл.50 ЗДДС. | Влиза в дневника за покупки, колона 9, без данъчен кредит. |
| "Продажба по режим на маржа" | Клиент | Продажба по маржа в България или ЕС; в месечния протокол се прилага ставка 20%. | Фактурата влиза в дневника за продажби без стойности за данъчна основа и данък. |
| "Продажба по режим на маржа - износ (чл.146)" | Клиент | Продажба по маржа на клиент извън ЕС; в протокола се прилага нулева ставка. | Фактурата влиза в дневника за продажби без стойности за данъчна основа и данък. |
CONTROLISY не позволява допълнителната операция "30" да се комбинира произволно с друга основна операция. При доставчик тя се използва само с 0 - Не влиза в дневник или 3 - Получени доставки без ДДС. При клиент се комбинира само с 1 - Облагаеми доставки с 20% или 10 - Доставки по чл. 140, 146, 173 от ЗДДС.
При продажба, маркирана с "30", ставката на самата фактура винаги е 0% - фактурата се издава без начислен ДДС. Данъкът върху положителния марж се начислява чрез месечния протокол.
5Как да въведете покупка по режима на маржа
В папката за доставчици изберете подходящата операция за покупка по маржа. Отнесете сумата по АНЕЛ-а на стоката с Дт 304 (Автомобил А) / Кт 401 или съответната разчетна сметка.
Ремонтът, транспортът и регистрацията са отделни документи по общия ред. Може да увеличават 304, но не се прибавят към покупната цена за маржа: тя се взема от покупките с операция за марж, а не от салдото по 304.
Дори след ремонт автомобил, купен за 5 800.00 EUR, остава с покупна цена за маржа 5 800.00 EUR.
6Как да въведете продажбата
Във фактурата за продажба изберете Продажба по режим на маржа за България и ЕС или Продажба по режим на маржа - износ (чл.146) за износ извън ЕС.
Отчетете цялата продажна цена с Дт 411 / Кт 702 по АНЕЛ-а. Фактурата е без начислен ДДС и влиза в дневника за продажбите без суми за данъчна основа и данък (чл.89 ППЗДДС). Данните за маржа се отразяват с протокола.
Отделната стъпка Изписване на продадени материални запаси в месечното приключване създава Дт 702 / Кт 304 по същия АНЕЛ. При количество 1 се изписва цялата себестойност на стоката.
Ако осчетоводите продажбата, но за АНЕЛ-а още няма осчетоводена покупка по маржа и няма покупна цена за маржа в началните салда, CONTROLISY показва предупреждение след осчетоводяването. Предупреждението не блокира продажбата - възможно е тя да е въведена преди покупката. Месечният протокол обаче няма да може да бъде създаден, докато не бъде осигурена покупната цена по допустимия начин.
Важно: не пропускайте изисквания текст във фактурата по чл.148 ЗДДС. Модулът за фактуриране не го добавя автоматично - при издаване на фактура счетоводителят трябва да се погрижи за него.
7Как да създадете месечния "Протокол за маржа"
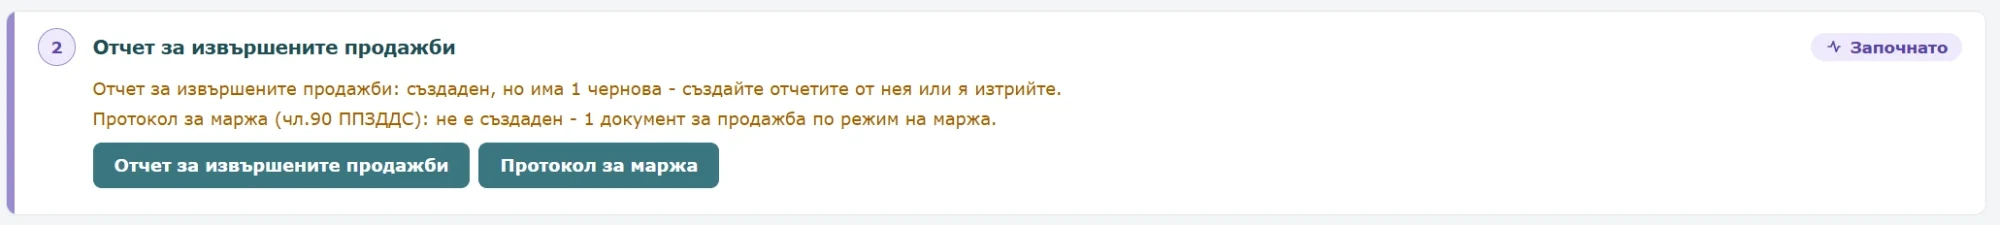
Протоколът по чл.90 ППЗДДС се създава след края на месеца на продажбите. В CONTROLISY Accounting отворете папка 01-Счетоводство, месечното приключване за съответния месец и стъпка 2 - Отчет за извършените продажби. Когато има продажби по маржа, в картата на тази стъпка се появява ред Протокол за маржа (чл.90 ППЗДДС): ... и бутон Протокол за маржа.
7.1. Какво виждате преди създаването
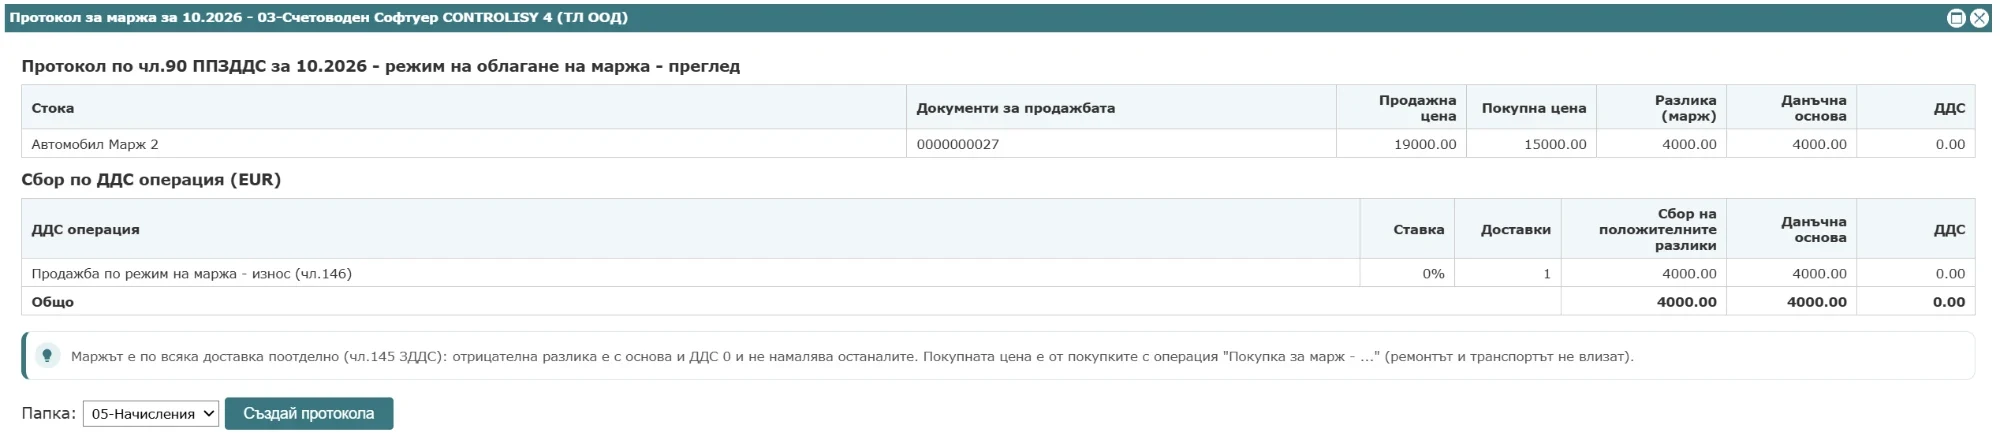
Отворете Протокол за маржа. Формата изготвя таблица по стока с продажните документи, продажната и покупната цена, разликата (маржа), данъчната основа и ДДС. При стока, чиято покупна цена е взета от началните салда, под нея стои пояснението "начално салдо". Можете да проследите всяка продажба до конкретната стока и използваната покупна цена.
След таблицата има сбор по ДДС операции: ставка, брой доставки, сбор на положителните разлики, данъчна основа и данък, както и ред "Общо". Ако програмата е открила проблеми, които пречат на създаването, тя ги показва с конкретните документи. Допълнителните бележки са отделно, за да не се смесват с блокиращите грешки.
Изберете папка от вид "Начисление" или "Доставчик", в която се създават свободни контировки. Когато данните са готови и няма блокиращи проблеми, натиснете Създай протокола.
7.2. Какво създава "Създай протокола"
С натискането на бутона CONTROLISY Accounting създава и веднага осчетоводява свободна контировка с дата последния ден на месеца. Описанието е във формат "Протокол чл.90 марж мм.гггг". Номерът се взема от общата номерация с протоколите по чл.117 ЗДДС - не се води отделен брояч само за маржа. Това е протокол по чл.90 ППЗДДС, а не протокол по чл.117 - обща е единствено номерацията.
При продажба с положителен марж и ставка 20% се създава статия Дт 702 (по АНЕЛ-а на стоката) / Кт 453 (ДДС за продажбите) със сумата на ДДС върху нейния марж. Така по 702 остава нетният приход от конкретната стока. За стока, продадена с нулев или отрицателен марж, ДДС не се начислява и няма такъв ред. При износ със ставка 0% също няма ред за ДДС.
Протоколът се записва в дневника за продажбите с вид документ 09. Контрагентът в редовете на протокола е самата фирма, а не купувачът от фактурата. За продажбите по маржа при 20% се попълват колони 11 и 12 с данъчната основа и ДДС. При износ по чл.146 ЗДДС се попълва колона 21 с данъчната основа на положителния марж при 0%. Протоколът участва в справката-декларация чрез дневника за продажбите.
Към свободната контировка програмата прикачва два PDF файла:
- Протокол по чл.90 ППЗДДС. Посочва стоките, документите за продажба, покупната и продажната цена, разликата, включително отрицателните разлики, сбора на положителните маржове, данъчната основа по ставки и начисления данък.
- Отчет за продажбите по чл.120, ал.1 ЗДДС. Съдържа данни по стока за количество, дата на данъчното събитие, фактура, данъчна основа, ставка и данък. Този отчет служи за контрол, но не влиза самостоятелно в дневника за продажбите (чл.94 ППЗДДС).
Двата документа имат различна функция. Протоколът е документът за начисляване и деклариране на ДДС по маржа, а отчетът е придружаващ контролен отчет по стоки. Те не са две отделни основания за начисляване на данък.
7.3. Как да проверите създаденото
След създаването в същата форма се виждат номерът на протокола, начисленият ДДС, статусът и папката. Има връзки към двата PDF файла, които се отварят в прозорец, връзка [отвори] към самия документ и бутони Хронология и Дневник за продажбите.
С Хронология проверявате счетоводните статии. С Дневник за продажбите отваряте дневника за съответния месец с търсене по номера на протокола. Такъв бутон към дневника има и в самия документ на протокола.
Ако през месеца са продадени повече от 199 стоки, програмата разделя протокола на няколко счетоводни документа. Те използват същия основен номер, а следващите документи имат наставки "/2", "/3" и т.н. Не е нужно ръчно да разделяте продажбите по документите.
7.4. Ако продажбите се променят след създаването
Протоколът не е документ за свободно редактиране. Ако след създаването му се осчетоводи нова продажба по маржа, промени се сума или се направи сторно, картата на стъпка 2 уведомява, че продажбите по марж са се променили - изтрийте протокола и го създайте наново.
Отворете формата Протокол за маржа и използвайте Изтрий протокола. Действието премахва създадения документ, счетоводните статии и редовете му в дневника. След проверка на актуалните продажби създайте протокола отново. Ако изтритият протокол е бил с последния издаден номер, този номер се освобождава.
Не редактирайте протокола директно в папката. Защитите на програмата не позволяват ръчна редакция, разосчетоводяване, изтриване, копиране или репликиране на генерирания протокол. Не може да се преименуват, преместват или изтриват неговите PDF файлове, нито да се прикачват други файлове към него.
Ако за месеца има само нулеви или отрицателни маржове и няма износ с положителен марж, протокол не се създава. Стъпката в месечното приключване се отчита като изпълнена.
8Износът по режима на маржа - чл.146 ЗДДС
При продажба по маржа на клиент извън ЕС се използва Продажба по режим на маржа - износ (чл.146). Този вид продажба е с нулева ставка, но също участва в същия месечен протокол, ако има положителен марж.
Положителната разлика между продажната и покупната цена е данъчната основа при 0%, а ДДС е 0. В PDF протокола тя е показана отделно като "Данъчна основа при ставка 0% (чл.146 ЗДДС)". В дневника за продажбите съответният ред на протокола отива в колона 21 - "ДО на доставки по чл.140, 146, чл.173 ЗДДС".
| Продажба по маржа | Ставка в протокола | Данъчна основа | ДДС | Статия от протокола | Колони в дневника за продажбите |
|---|---|---|---|---|---|
| В България или ЕС | 20% | Положителният марж - ДДС | Положителният марж × 20/120 | Дт 702 / Кт 453 | 11 и 12 |
| Износ по чл.146 | 0% | Положителният марж | 0 | Няма | 21 |
За износния ред няма счетоводна статия Дт 702 / Кт 453, защото не се начислява ДДС. Ако през месеца има само положителен марж от износ, програмата създава протокол без контировъчни редове, но с необходимия ред в дневника за продажбите. Износът остава деклариран.
9Кредитни и дебитни известия - протоколът за корекциите
Цената на доставка по марж може да се промени и след като протоколът за месеца е издаден. Промяната може да дойде от двете страни:
- към клиента - кредитно известие за намаляване на цената, кредитно известие за разваляне на сделката, когато стоката се връща, или дебитно известие за увеличаване на цената;
- от доставчика - кредитно или дебитно известие за покупната цена на стока, която вече е продадена.
Как се въвеждат известията към клиента
Известието се въвежда с операцията на продажбата по марж, по реда на същата стока:
| Какво се променя | Количество | Сума |
|---|---|---|
| Намаляване или увеличаване на цената | 0 | Сумата на промяната |
| Разваляне на сделката | -1 | Цялата сума на продажбата |
Как ги отчита програмата
Корекцията влиза в протокола за месеца на известието (чл.115 ЗДДС), а не в стария протокол. За всяка стока програмата смята колко ДДС е полагаем по нея до края на месеца и колко е начислен до края на предходния месец. В протокола влиза разликата. Маржът и тук не слиза под 0.
- Корекциите са в отделен протокол - "Протокол по чл.90 ППЗДДС - корекции на доставки от предходни периоди", със свой номер от същия брояч. Той се създава заедно с протокола за доставките с Създай протокола и се трие заедно с него с Изтрий протокола. Месец само с корекции има само протокол за корекциите.
- Статията при намален данък е Дт 453 / Кт 702 по стоката - приходът се възстановява. При увеличен данък е Дт 702 / Кт 453.
- В дневника за продажбите протоколът за корекциите е ред с вид документ 09 и със своя номер. При намаление и при разваляне основата и данъкът са отрицателни.
- PDF файлът на протокола за корекциите показва по стока коригираната доставка, документа за корекцията, предишната и новата разлика и разликата в основата и в данъка. Отчетът по чл.120 има отделен раздел за известията.
- Формата Протокол за маржа показва корекциите в отделна таблица под доставките - "Корекции на доставки от предходни периоди".
Покупките се броят по датата на документа за покупка. Затова фактура от дилър, включена в по-късен ДДС месец, пак се брои за продажбата. Известие от доставчика с дата след месеца не променя вече издадения протокол - то е корекция в своя месец.
Връщането на стоката в склада при разваляне (Дт 304 / Кт 702 по себестойност) програмата не прави. Счетоводителят го отразява сам, по своя преценка.
Примери
Автомобил А от примера в раздел 10 е купен за 5 800.00 EUR и продаден през октомври за 8 000.00 EUR, с ДДС 366.67 EUR. Известията са през ноември. Сумите са в EUR.
| Известие през ноември | Нов марж | В протокола за корекциите за ноември |
|---|---|---|
| Кредитно известие за 1 000.00 (количество 0) | 1 200.00 → ДДС 200.00 | Основа -833.33, данък -166.67 |
| Кредитно известие за разваляне (количество -1, 8 000.00) | Няма доставка | Основа -1 833.33, данък -366.67 |
| Дебитно известие за 500.00 | 2 700.00 → ДДС 450.00 | Основа +416.67, данък +83.33 |
| Кредитно известие от доставчика за 500.00 (покупката става 5 300.00) | 2 700.00 → ДДС 450.00 | Основа +416.67, данък +83.33 |
| Разваляне и нова продажба за 8 500.00 в същия месец | 2 700.00 | Корекция -366.67 и нова доставка в протокола за доставките с ДДС 450.00 |
Октомврийският протокол не се променя в нито един от случаите. Продажба, разваляне и нова продажба в един и същи месец са една доставка с последната цена.
10Пример - три автомобила за един месец
Да разгледаме автокъща през октомври. За продажбите в България по режима се прилага ставка 20%. Автокъщата продава три автомобила: един с положителен марж в България, един с положителен марж при износ и един на загуба. Всички суми са в EUR.
| Стока | Покупка (EUR) | Продажба (EUR) | Разлика (EUR) | Данъчна основа (EUR) | ДДС (EUR) |
|---|---|---|---|---|---|
| Автомобил А - купен от физическо лице, продаден в България | 5 800.00 | 8 000.00 | 2 200.00 | 1 833.33 | 366.67 |
| Автомобил Б - купен от дилър по маржа, продаден на клиент извън ЕС (износ) | 15 000.00 | 19 000.00 | 4 000.00 | 4 000.00 (0%) | 0.00 |
| Автомобил В - купен от физическо лице, продаден в България на загуба | 10 000.00 | 9 500.00 | -500.00 | 0.00 | 0.00 |
Какво получаваме от калкулацията
Сумата на положителните разлики е 2 200.00 + 4 000.00 = 6 200.00 EUR. Отрицателната разлика от -500.00 EUR за Автомобил В не се приспада от положителните маржове.
За Автомобил А при 20%: ДДС = 2 200.00 × 20/120 = 366.67 EUR, данъчна основа = 2 200.00 - 366.67 = 1 833.33 EUR. За Автомобил Б при износ: данъчна основа при 0% = 4 000.00 EUR, ДДС = 0.00 EUR. За Автомобил В няма данъчна основа и ДДС върху отрицателния марж.
Какво се осчетоводява и декларира
При създаване на протокола програмата прави счетоводната статия Дт 702 (Автомобил А) / Кт 453 - 366.67 EUR. За Автомобил Б и Автомобил В няма ред за начисляване на ДДС.
В дневника за продажбите трите фактури участват без стойности в колоните за основа и данък. Протоколът участва с два реда:
| Ред на протокола | Данъчна основа (EUR) | ДДС (EUR) | Колони в дневника |
|---|---|---|---|
| Продажби по маржа при 20% | 1 833.33 | 366.67 | 11 и 12 |
| Износ по чл.146, ставка 0% | 4 000.00 | 0.00 | 21 за данъчната основа |
В дневника за покупките А и В не участват (операция "Покупка за марж - без данъчен документ"), а Б се включва в колона 9 без данъчен кредит (операция "Покупка за марж - фактура без ДДС").
11Как се отчитат стоки от началните салда
Ако фирмата е купила стока по маржа преди да започне работа с CONTROLISY Accounting, в новата система няма документ за покупката, от който автоматично да се определи покупната цена. За такива стоки тя се въвежда в началните салда, в група Стоки и материали, колона Покупна цена за марж (EUR).
| Какво въвеждате | Какво означава |
|---|---|
| Положителна сума в "Покупна цена за марж (EUR)" | Стоката участва в режима на маржа и тази сума е покупната ѝ цена за целите на маржа. |
| Празна колона | Стоката се разглежда като обикновена стока, без отбелязана покупна цена за марж. |
| Количество 1 | Задължително за такава стока и за попълване на покупната цена за марж. |
Колоната е отделна от 304, където може да има ремонти и транспорт. Тя е незадължителна в Excel лист "5 Стоки и материали" и може да се попълни и след записване и заключване на началните салда.
При осчетоводена покупка по маржа в програмата тя е с предимство пред началното салдо.
12Какво проверява програмата и какво може да спре протокола
Протоколът е "всичко или нищо": при поне един проблем не се създава, а формата посочва всички проблеми и документите за поправка.
| Установен проблем | Какво да проверите |
|---|---|
| Продажба по марж без аналитичен елемент на реда. | Изберете правилния АНЕЛ на стоката в продажбата. |
| Една стока е продадена с две различни операции по марж. | Проверете документите и коя ДДС операция е приложима. |
| Продажна операция по марж е комбинирана с неподходяща основна "Операция по ДДС". | Използвайте допустимата комбинация от раздел 4. |
| Натрупаното продадено количество е различно от 0 и 1 - например стока, продадена втори път, без да е върната. | Всяка стока по маржа е отделен АНЕЛ с количество 1. Проверете дали не е използван повторно един и същ АНЕЛ и дали връщането е въведено с кредитно известие. |
| Кредитно известие за разваляне със сума, различна от продажбата. | При разваляне известието е с количество -1 и цялата сума на продажбата. |
| Няма осчетоводена покупка по маржа и няма покупна цена от началните салда. | Осчетоводете покупката по маржа или въведете покупната цена от началните салда, когато това е приложимо. |
| Развалена покупка (кредитно известие от доставчика с количество) на стока, която вече е продадена. | Проверете известието от доставчика и продажбата на стоката. |
| Корекция на доставка от предходен месец, чийто протокол за маржа не е създаден или е променен. | Първо създайте или създайте наново протокола за онзи месец - корекцията стъпва на начисленото в него. |
Кредитните и дебитните известия по вече отчетени доставки не са проблем - те са корекции (раздел 9).
Формата показва и бележка, която не спира протокола. Ако по стоката има втори документ с операция "Покупка за марж - ..." без количество, който не е кредитно или дебитно известие, той влиза в покупната цена. Ако е ремонт, транспорт или друг разход, сменете ДДС операцията му на обикновена покупка - те не влизат в маржа. Ако е промяна на цената, всичко е наред.
Първо протоколите по чл.117, след това протоколът за маржа
Преди да създадете протокола за маржа, трябва да са издадени всички протоколи по чл.117 ЗДДС за същия ДДС месец. Ако има неиздадени, формата за маржа не позволява създаване и показва колко са. В стъпка 1 на месечното приключване неиздадените протоколи по чл.117 са показани в отделна колона.
Защита на месечното приключване
Без необходимия актуален протокол CONTROLISY не позволява заключване на месеца и приключване на ДДС.
13Какво не се поддържа автоматично
Функционалността покрива описания месечен режим за обикновените продажби по маржа в CONTROLISY Accounting. Следните специални случаи са извън автоматизацията:
- Продажби чрез публичен търг. Не се поддържа отделният протокол по чл.90, ал.3 ППЗДДС. Не смесвайте тези продажби с обикновените продажби по маржа в автоматичния протокол.
- Дерегистрация по чл.150 ЗДДС. Данъкът върху наличните стоки на база средния марж не се изчислява от тази функция.
- Специалният избор за внесени произведения на изкуството и изкуство от автора по чл.143, ал.3-7 ЗДДС. Не се поддържа като отделен режим.
- Туристически услуги по глава 16 ЗДДС. Те също имат специален режим на маржа, но не са част от тази функционалност.
- Експорт към външен счетоводен софтуер. Автоматичното създаване на този протокол е достъпно само в CONTROLISY Accounting.
14Често задавани въпроси
Кои фирми могат да използват автоматичния протокол за маржа?
Фирми, които са регистрирани по ЗДДС и за които счетоводният софтуер е CONTROLISY Accounting. Протоколът не се създава при експорт към външна счетоводна програма.
Влиза ли ремонтът на автомобила в покупната цена за маржа?
Не. Покупната цена за маржа е платеното на доставчика за стоката. Ремонтът, транспортът и регистрацията може да влияят на счетоводната стойност по 304, но не увеличават покупната цена за маржа.
Влиза ли покупката от физическо лице в дневника за покупки?
При операция "Покупка за марж - без данъчен документ" не влиза. Покупката с фактура без ДДС, въведена с "Покупка за марж - фактура без ДДС", влиза в колона 9 без данъчен кредит.
Може ли загубата от една продадена стока да намали ДДС за друга?
Не. Отрицателният марж се приема за нула за тази стока, не намалява положителните маржове на другите доставки и не се пренася в следващ месец.
Отделна ли е номерацията на протоколите за маржа?
Не. Протоколът използва общата номерация с протоколите по чл.117 ЗДДС. Това не променя вида му - той е протокол по чл.90 ППЗДДС. При повече от 199 стоки следващите счетоводни документи използват същия номер с наставки "/2", "/3" и т.н.
Кой е контрагентът в реда на протокола в дневника за продажбите?
Самата фирма. Редовете на протокола в дневника са с вид документ 09, а не с данните на отделните купувачи. Данните за купувачите остават в съответните продажни фактури.
Влиза ли отчетът по чл.120 ЗДДС в дневника за продажбите?
Не. CONTROLISY го създава като PDF отчет за контрол, приложен към протокола. Протоколът е документът, който влиза в дневника за продажбите.
Как се отразява износът по маржа?
С операция "Продажба по режим на маржа - износ (чл.146)". Положителният марж формира данъчна основа при 0% и влиза в протокола, а в дневника за продажбите - в колона 21. ДДС е 0 и няма контировъчен ред за данък. Износът по режима на маржа
Как да отчета стока, купена преди преминаването към CONTROLISY Accounting?
В началните салда, група "Стоки и материали", попълнете "Покупна цена за марж (EUR)" за АНЕЛ-а с количество 1. Това е отделно от счетоводната стойност по 304. Колоната може да се попълни и след заключване на началните салда. Стоки от началните салда
Какво да направя, ако продажбите са променени след издаване на протокола?
Отворете формата Протокол за маржа, изберете Изтрий протокола и го създайте наново след проверка. Протоколът не се редактира директно в папката.
Какво става при кредитно известие след издаден протокол?
Корекцията влиза в протокола за месеца на известието, а не в стария. Програмата създава отделен протокол за корекциите заедно с протокола за доставките. Издаденият протокол за предходния месец не се променя. Кредитни и дебитни известия
Как да отразя развалена сделка?
Въведете кредитно известие с операцията на продажбата по марж, по реда на същата стока, с количество -1 и цялата сума на продажбата. Данъкът по доставката се коригира в протокола за корекциите за месеца на известието. Връщането на стоката в склада (Дт 304 / Кт 702 по себестойност) отразете сами.
Какво става при известие от доставчика за вече продадена стока?
Известието променя покупната цена, а разликата в данъка влиза в протокола за корекциите за месеца на известието. Например кредитно известие от доставчика за 500.00 EUR по Автомобил А увеличава данъка с 83.33 EUR. Развалена покупка на вече продадена стока спира протокола.
Може ли да приключа ДДС и да заключа месеца, ако липсва необходим протокол?
Не. Ако е необходим протокол за маржа и той не е създаден или вече не отразява променените продажби, програмата не позволява приключване на ДДС и заключване на месеца.
15Речник
| Понятие | Значение в това ръководство |
|---|---|
| Дилър | Регистрирано по ЗДДС лице, което купува стоки втора употреба, произведения на изкуството, предмети за колекции и антикварни предмети за препродажба. |
| Марж | Разликата между продажната и покупната цена за една конкретна стока. При положителен марж за облагаема доставка разликата включва ДДС. |
| Аналитичен елемент (АНЕЛ) | Конкретна отделна позиция в аналитичността на сметката - например един автомобил или една вещ, използвана при покупката, продажбата и протокола. |
| Протокол по чл.90 ППЗДДС | Месечният документ за начисляване на ДДС върху маржа. Влиза в дневника за продажбите. |
| Протокол за корекциите | Отделният протокол за месеца с разликите в данъка по доставки от предходни месеци, причинени от кредитни и дебитни известия към клиента или от доставчика. |
| Отчет по чл.120 ЗДДС | Контролният отчет за продажбите по стоки за месеца. Прикачва се като PDF и не влиза в дневника за продажбите. |
| "Допълнителна операция по ДДС" = "30 - Режим на облагане на маржа" | Белегът в ДДС операцията, чрез който CONTROLISY разпознава покупките и продажбите по маржа. |
| Износ по чл.146 ЗДДС | Продажба по маржа на клиент извън ЕС, за която положителният марж е данъчна основа при ставка 0%. |
За да започнете работа, проверете първо ДДС операциите в 02-ДДС операции и отчетността на всяка стока по отделен АНЕЛ с количество 1. Въвеждайте покупките и продажбите с подходящите ДДС операции, а след края на месеца отворете Протокол за маржа от стъпка 2 на месечното приключване. Проверете данните по стоки, счетоводните статии, дневника за продажбите и двата PDF файла преди финалното приключване на ДДС.